Point de marché au 24 septembre 2026. Prix EEX des produits calendaires France, base, depuis le 2 janvier 2026. En neuf mois, l’année 2027 est passée de l’échéance la moins chère à la plus chère de toute la courbe.
Électricité France : 2027 à 2031 depuis janvier
Source : EEX, prix de règlement quotidiens, du 2 janvier au 24 septembre 2026.
| Produit | 2 janv. 2026 | Plus bas 2026 | Plus haut 2026 | 24 sept. 2026 | Depuis janvier | Lots ouverts |
|---|---|---|---|---|---|---|
| Cal 2027 | 49,84 | 48,71 (10 févr.) | 92,80 (14 sept.) | 87,75 | +76 % | 33 446 |
| Cal 2028 | 52,88 | 47,11 (10 févr.) | 64,16 (10 sept.) | 57,70 | +9 % | 13 444 |
| Cal 2029 | 55,81 | 48,53 (5 févr.) | 59,40 (10 sept.) | 54,84 | −2 % | 4 116 |
| Cal 2030 | 61,34 | 49,63 (12 févr.) | 61,34 (2 janv.) | 58,13 | −5 % | 634 |
| Cal 2031 | 65,50 | 50,65 (12 févr.) | 65,50 (2 janv.) | 61,25 | −6 % | 115 |
En janvier, l’année la moins chère était 2027
Le 2 janvier 2026, Cal 2027 cotait 49,84 €/MWh, Cal 2028 52,88, et chaque année suivante un peu plus cher, jusqu’à 65,50 pour 2031. Une courbe classique, croissante : le marché faisait payer l’éloignement. Ce jour-là, le prix de gros de 2027 était sous 50 €/MWh.
Le 28 janvier, 2027 est passé au-dessus de 2028 pour la première fois. Jusqu’en juin, l’écart est resté modéré, entre 1 et 5 €/MWh en moyenne mensuelle (avec des pointes à 9 € en mars) : la prime de risque changeait d’année, sans encore changer d’ordre de grandeur.
Aujourd’hui, l’année la plus chère est 2027, et de loin
Au 24 septembre, Cal 2027 cote 87,75 €/MWh, soit +76 % depuis janvier et 30 € au-dessus de Cal 2028 (57,70). Les années 2029 à 2031 sont revenues sous leur niveau de janvier. La courbe s’est inversée : le marché fait payer la proximité, plus l’éloignement.
Deux raisons se cumulent sur 2027. Le gaz d’abord. Depuis la guerre de fin février, le détroit d’Ormuz, par lequel transite environ 20 % du GNL mondial, reste largement perturbé, et les stockages européens n’étaient remplis qu’à 68,5 % au 15 septembre, contre 80,8 % un an plus tôt. Sur notre période, le gaz PEG pour livraison 2027 est passé de 25 à 57 €/MWh, plus qu’un doublement, alors que le gaz 2028 n’a pris que 13 €. Aux heures de pointe, ce sont souvent des centrales à gaz, en France ou chez nos voisins, qui fixent le prix : le Peak 2027 est à 98,76 €/MWh, 11 € au-dessus du Base, contre 5 € d’écart en janvier.
Le nucléaire ensuite. L’EPR de Flamanville (1 600 MW) s’arrête le 26 septembre 2026 pour 350 jours de visite complète, donc pour l’essentiel de 2027. Et cet été, les canicules ont rendu jusqu’à 9,4 GW de réacteurs indisponibles (15 % du parc, les 14 et 15 juillet), faute d’eau de refroidissement assez fraîche. Le lien avec le gaz n’est pas mécanique : la CRE relevait en juin que la hausse du gaz du printemps ne s’était que très partiellement répercutée sur l’électricité française. C’est la combinaison des deux, cet été, qui a fait décrocher 2027.
Source : EEX, prix de règlement quotidiens PEG, du 2 janvier au 24 septembre 2026.
Ce que ça change pour un acheteur
Si votre contrat se termine fin 2026, signer aujourd’hui un an ferme sur 2027 revient à acheter à 5 € de son plus haut de l’année (92,80 €/MWh le 14 septembre). Trois pistes à étudier avant de signer :
- Ne fixer qu’une partie du volume 2027 maintenant, et garder le reste à fixer plus tard, par blocs.
- Regarder 2028 : à 57,70 €/MWh, l’année 2028 est presque à son niveau de janvier. Un contrat 2027-2028 à prix moyen est parfois moins cher qu’un contrat 2027 seul.
- Vérifier ce que vaut votre contrat actuel : une reconduction à un prix négocié en 2025 peut être meilleure que n’importe quelle offre de marché aujourd’hui.
Pourquoi nous n’achetons pas 2030 et 2031 pour le moment
- Il n’y a personne en face. Au 24 septembre, Cal 2027 comptait 33 446 lots ouverts, Cal 2030 en comptait 634 et Cal 2031 115. Un prix sans transaction n’est pas un prix de marché : c’est une cotation que le fournisseur devra couvrir plus tard, à son risque, donc avec une marge.
- La prime d’incertitude est maximale. 2030 et 2031 embarquent le prix du CO₂ (les analystes interrogés par Reuters fin juillet 2026 l’attendent en moyenne à 109 €/t en 2030, contre 80 € en 2026), la fin de vie d’une partie du parc pilotable et un mix renouvelable plus volatil. Personne ne sait quelle part de cette prime sera réelle.
- Le temps joue pour l’acheteur. Ces deux années ont perdu 5 à 6 % depuis janvier pendant que 2027 prenait 76 %. Un acheteur qui attend 2028 pour fixer 2030 aura deux ans de données en plus, sur un produit devenu liquide.
Aparté : et chez nos voisins ?
Cal 2029 base, prix de règlement EEX. Pourquoi 2029 : c’est la première échéance où l’effet gaz de 2027 s’estompe, donc celle qui montre les différences de mix de production plutôt que la tension du moment.
| Pays | 24 août 2026 | 24 sept. 2026 | Variation | Lecture |
|---|---|---|---|---|
| France | 52,01 | 54,84 | +5 % | Le nucléaire fait 68 % de la production (2025) : la moins chère des six. |
| Espagne | 53,59 | 58,52 | +9 % | Le solaire, plus d’un cinquième de la production, écrase le prix de jour ; le soir, le gaz reprend la main. |
| Pays-Bas | 80,44 | 86,64 | +8 % | Le gaz y fait encore 36 % de la production (2025), et le TTF, référence du gaz européen, est néerlandais. |
| Allemagne | 81,59 | 87,82 | +8 % | Plus de nucléaire depuis avril 2023, forte dépendance au gaz : 33 € de plus que la France. |
| Tchéquie | 87,19 | 94,02 | +8 % | Réseau très interconnecté avec l’Allemagne, dont elle suit les prix, et plus chère qu’elle sur 2029. |
| Italie | 88,47 | 98,19 | +11 % | La plus chère : la moitié de sa production vient du fossile, surtout du gaz, importé à 95 %. |
Pour un site en France, l’écart de 32 à 43 €/MWh avec l’Allemagne, les Pays-Bas ou l’Italie sur 2029 est structurel, pas conjoncturel. C’est le parc nucléaire qui le fait.
Sources. Prix : EEX, prix de règlement quotidiens (électricité France, Cal 2029 des six pays, gaz PEG). Gaz et Ormuz : AIE, Gas Market Report T3 2026 ; stockages : données GIE AGSI+ reprises par AleaSoft. Nucléaire : AFP, arrêt de Flamanville 3 ; Next, indisponibilités de l’été ; CRE, rapport de surveillance des marchés de gros. CO₂ : sondage Reuters, 31 juillet 2026. Mix de production : RTE, Bilan électrique 2025 ; CBS (Pays-Bas) ; Ember, European Electricity Review 2026 ; Ember (Italie) ; US Trade (gaz italien) ; Radio Prague International.
Chiffres du jour indiqué. Ils ne constituent pas un conseil d’achat : chaque situation se lit avec le contrat et la consommation du site. Prochain point à la clôture du mois.
Analyses précédentes
Point au 10 novembre 2025 : Cal 2026 et 2027 depuis février 2024
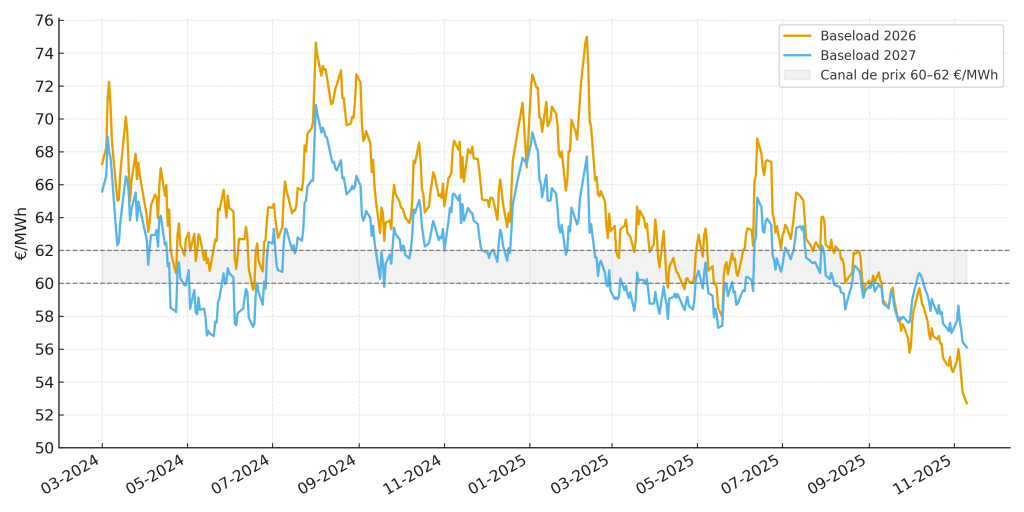
Depuis mars 2024, les prix de l’électricité pour les livraisons 2026/2027 ont connu une évolution contrastée, marquée par deux phases de tension successives, avant un repli durable depuis le printemps 2025.
(Données arrêtées au 10 novembre 2025)
- 52,70 €/MWh pour 2026
- 56,10 €/MWh pour 2027 (50,51 €/MWh au 30 janvier 2026)
Ces valeurs constituent les plus bas observés depuis près de quatre ans. Pour mémoire :
- le CAL-26 avait atteint un sommet à 74,99 €/MWh le 11 février 2025,
- tandis que le CAL-27 culminait à 70,84 €/MWh le 1ᵉʳ août 2024.
Depuis plusieurs mois, les prix évoluent dans un canal de prix horizontal compris entre 60 et 62 €/MWh, une zone de consolidation où le marché semble hésiter entre stabilisation durable et poursuite du repli.
Le spread entre 2026 et 2027 s’est quant à lui inversé : alors qu’il affichait en moyenne +2,5 €/MWh depuis 2024, il ressort désormais à −3,4 €/MWh, traduisant une anticipation de hausse progressive des coûts de production post-2026.
Le niveau actuel est d’autant plus significatif que la dernière fois que les prix de l’électricité étaient passés sous la barre des 60 €/MWh remonte au 29 avril 2021.
Après cette date, les marchés avaient entamé une phase de hausse rapide et continue, marquée par la reprise post-Covid, les tensions sur l’offre énergétique européenne et, dès 2022, la crise énergétique mondiale.
Les valeurs actuelles confirment ainsi un retour à un niveau de prix pré-crise, soutenu par :
- le ralentissement structurel de la demande électrique européenne,
- la meilleure disponibilité du parc nucléaire français,
- et une détente des marchés du gaz et du carbone.
Points au 10 novembre 2025 et au 30 janvier 2026 : 2028, 2029 et 2030
(Données arrêtées au 10 novembre 2025)
Les prix à terme pour 2028, 2029 et 2030 restent plus élevés que pour 2026–2027, confirmant une courbe de marché ascendante au-delà du moyen terme.
Au 10 novembre 2025 :
- 2028 : 59,78 €/MWh (BASE) | 68,48 €/MWh (PEAK)
- 2029 : 63,68 €/MWh (BASE) | 75,41 €/MWh (PEAK)
- 2030 : 67,78 €/MWh (BASE)
Les écarts Peak/Base atteignent désormais +8 à +11 €/MWh, contre moins de 7 €/MWh sur 2026–2027.
Cette prime de pointe anormalement élevée traduit la prudence du marché sur la fin de la décennie.
Au 30 janvier 2026 :
- 2028 : 49,39 €/MWh (BASE) | 55,30 €/MWh (PEAK)
- 2029 : 50,33 €/MWh (BASE) | 58,03 €/MWh (PEAK)
- 2030 : 52,60 €/MWh (BASE) | 60,97 €/MWh (PEAK)
Pourquoi 2029–2030 restent chers ?
La détente du marché à moyen terme est engagée, mais les années longues intègrent encore une prime de risque importante, liée à :
- Hausse attendue du CO₂ : le prix des quotas européens (EU ETS) est désormais attendu entre 130 et 150 €/tCO₂ d’ici 2030, voire davantage selon les scénarios les plus restrictifs du nouveau système ETS II (BloombergNEF, I4CE, Ecologic Institute),
- la réduction des capacités pilotables et la dépendance au gaz,
- la volatilité accrue du mix renouvelable,
- et une prime d’incertitude/illiquidité sur les produits très longs.
Note du 25 septembre 2026 : la fourchette de 130 à 150 €/t citée ci-dessus correspond en réalité aux prévisions pour l’ETS II, le nouveau marché carbone des bâtiments et des transports qui démarre en 2027 (BloombergNEF), et non au marché carbone de l’électricité. Pour celui-ci, les analystes interrogés par Reuters fin juillet 2026 attendent en moyenne 109 €/t en 2030 (sondage Reuters). Le texte d’origine est conservé tel qu’il a été publié.
Les chiffres EEX le confirment, le 10/11/2025 : le CAL-26 comptait plus de 530 000 MWh échangés et 26 000 lots ouverts,
contre 43 800 MWh et moins de 400 lots sur le CAL-29 et aucune transaction sur le CAL-30.
Plus on s’éloigne, moins il y a d’acheteurs ! Acheter 2029–2030, c’est miser sur le brouillard et appeler ça de la visibilité.